
Menü
PKV FÜR SELBSTSTÄNDIGE & UNTERNEHMER
Ihre Krankenversicherung ist Ihre Entscheidung.
Aber Beitrag und Tarifname erzählen nur einen Teil der Geschichte.
Als Selbstständiger zahlen Sie Ihren Krankenversicherungsbeitrag vollständig selbst. Deshalb sollte die Entscheidung nicht nur den Tarif betreffen, sondern auch Einkommensausfall, Liquidität und die Frage, was passiert, wenn Sie mehrere Wochen nicht arbeiten können.
Persönlich · unverbindlich · ohne vorschnelle Tarifentscheidung
01 / DAS GROSSE GANZE
Bei Selbstständigen und Unternehmern geht es um mehr als den Monatsbeitrag.
Medizinische Versorgung
Welche Ärzte, Behandlungen und Leistungen stehen Ihnen zur Verfügung, wenn Sie sie wirklich brauchen?
Einkommensausfall
Was passiert finanziell, wenn Sie mehrere Wochen nicht arbeiten können?
Langfristige Planung
Passt die Krankenversicherung nicht nur heute, sondern auch in fünf, zehn oder zwanzig Jahren zu Ihrer Situation?
Eigene Verantwortung
Als Selbstständiger oder Unternehmer müssen Sie Beitrag, Leistungen und Absicherung stärker selbst zusammendenken.
GUIDE FÜR SELBSTSTÄNDIGE & UNTERNEHMER
Sie möchten die PKV erst einmal in Ruhe verstehen?
Der Guide „Die 7 PKV-Wahrheiten für Selbstständige & Unternehmer“ zeigt Ihnen, worauf es bei Leistungen, Beitrag, Familie und der langfristigen Entscheidung wirklich ankommt.
02 / BEITRAG UND GEGENWERT
Die günstigste Krankenversicherung kann am Ende teuer werden.
Ein niedriger Monatsbeitrag wirkt zunächst attraktiv. Wichtiger ist, was dafür versichert ist, welche Eigenanteile bleiben und wie Sie finanziell dastehen, wenn Sie mehrere Wochen nicht arbeiten können.
Was kostet sie heute?
Was leistet sie im Ernstfall?
Was bedeutet sie langfristig für Sie?
Eine vernünftige Entscheidung beantwortet alle drei Fragen.
03 / KRANKHEIT UND EINKOMMEN
Wenn Sie nicht arbeiten können, läuft Ihr Einkommen nicht automatisch weiter.
Für Selbstständige und Unternehmer ist Krankheit nicht nur ein medizinisches Thema. Sie kann schnell auch zum finanziellen Thema werden.
- 01laufende private Kosten
- 02laufende betriebliche Verpflichtungen
- 03fehlendes persönliches Einkommen
Deshalb gehört die Frage nach einem längeren Einkommensausfall bei der Krankenversicherungsplanung von Anfang an mit auf den Tisch.
04 / LEISTUNG UND VERSORGUNG
Was bekommen Sie eigentlich für Ihren Beitrag?
- 01freie Arztwahl und Spezialisten
- 02ambulante Behandlung
- 03Krankenhaus
- 04Zahnbehandlung und Zahnersatz
- 05Hilfsmittel
- 06medizinische Versorgung
- 07Krankentagegeld / Einkommensausfall
Welche Leistungen tatsächlich versichert sind, hängt vom gewählten Tarif ab.
05 / IHRE UNTERNEHMERISCHE PERSPEKTIVE
Ihre Krankenversicherung muss auch zu Ihrem Unternehmen passen.
Mit einem wachsenden Unternehmen verändern sich Verantwortung, Einkommen und finanzielle Verpflichtungen.
Was bei der Gründung gepasst hat, muss fünf Jahre später nicht automatisch noch die richtige Lösung sein.
- Einkommen verändert sich
- Verantwortung wächst
- Private und betriebliche Verpflichtungen verändern sich
Deshalb sollte die Krankenversicherung regelmäßig zur tatsächlichen Lebens- und Unternehmenssituation passen.
06 / LANGFRISTIG GEDACHT
Eine Krankenversicherung entscheiden Sie nicht für die nächsten zwölf Monate.
Selbstständigkeit verändert sich. Unternehmen wachsen. Einkommen verändert sich. Familien entstehen. Betriebe werden später vielleicht verkauft oder übergeben.
Heute
in zehn Jahren
im Ruhestand
Deshalb sollte eine PKV nicht nur heute bezahlbar wirken, sondern in Ihre langfristige Planung passen.
07 / IHRE AUSGANGSSITUATION
Wann lohnt sich ein genauer Blick?
Sie sind neu selbstständig
Sie möchten verstehen, welche Möglichkeiten Sie bei Ihrer Krankenversicherung als Selbstständiger haben.
Sie sind freiwillig gesetzlich versichert
Sie möchten prüfen, ob Beitrag und Leistungen noch zu Ihrer persönlichen und beruflichen Situation passen.
Sie sind bereits privat versichert
Sie möchten wissen, ob Leistungen, Beitrag und Krankentagegeld noch zu Ihrer heutigen Situation passen.
Ihre Situation hat sich verändert
Einkommen, Familie, Verantwortung oder Unternehmen sehen heute anders aus als bei Ihrer ursprünglichen Entscheidung.
08 / EHRLICHE PRÜFUNG
PKV ist nicht automatisch die bessere Lösung.
Für manche Selbstständige und Unternehmer passt eine private Krankenversicherung sehr gut.
Für andere ist die gesetzliche Krankenversicherung langfristig die vernünftigere Entscheidung.
Das lässt sich nicht an einem einzelnen Monatsbeitrag entscheiden.
Deshalb prüfe ich zuerst Ihre Situation – und erst danach mögliche Tarife.
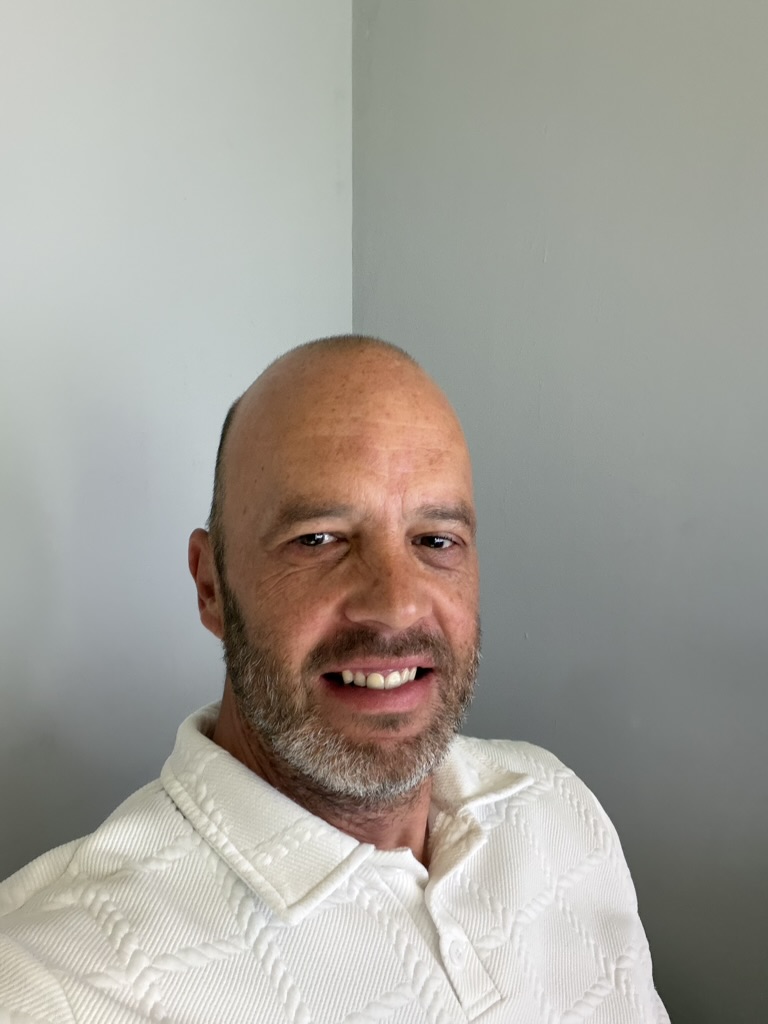
09 / PERSÖNLICH AN IHRER SEITE
Keine Tarifentscheidung aus einer Tabelle.
Ich bin Jörg Semdner und seit über 25 Jahren in der Versicherungsberatung tätig.
Gerade bei Selbstständigen und Unternehmern hängt eine sinnvolle Krankenversicherung nicht nur von Leistungen und Beitrag ab.
Sie muss zur gesamten persönlichen und unternehmerischen Situation passen.
- 25+ Jahre Beratungserfahrung
- Persönliche Prüfung Ihrer Situation
- Verständliche Entscheidung statt Tarifverkauf
10 / SCHRITT FÜR SCHRITT
So läuft die Prüfung ab
Situation erfassen
Wir schauen zunächst auf Ihre aktuelle Krankenversicherung, Ihre berufliche Situation und darauf, was Ihnen wichtig ist.
Prüfen, welcher Weg überhaupt passt
Danach lässt sich klären, ob ein Wechsel, eine Prüfung der bestehenden PKV oder das Beibehalten der GKV der richtige nächste Schritt ist.
Erst dann Tarife prüfen
Wenn eine PKV sinnvoll erscheint, schauen wir uns konkrete Lösungen an.
11 / IHR PERSÖNLICHER AUSGANGSPUNKT
Wie sieht Ihre Situation aus?
Mit den Angaben sehe ich zuerst, ob es bei Ihnen um einen möglichen Wechsel, eine bestehende PKV oder Ihre aktuelle gesetzliche Absicherung geht.
12 / HÄUFIGE FRAGEN
Was Sie vor einer Entscheidung wissen sollten
Kann ich mich als Selbstständiger privat krankenversichern?
Eine private Krankenversicherung kann infrage kommen, wenn Sie nicht der Versicherungspflicht in der gesetzlichen Krankenversicherung unterliegen. Ob das bei Ihnen so ist, klärt sich über Ihre konkrete Tätigkeit und Ihren Versicherungsstatus. Hintergrund beim Bundesgesundheitsministerium
Ist die PKV für Selbstständige automatisch günstiger?
Nein. Der Beitrag ist nur ein Teil der Entscheidung. Leistungen, persönliche Situation und langfristige Planung gehören genauso dazu.
Was passiert, wenn ich längere Zeit krank bin?
Bei Selbstständigen und Unternehmern sollte ein möglicher Einkommensausfall von Anfang an mitgedacht werden. Für Höhe und Beginn des Krankentagegelds sind vor allem Ihr Einkommen, Ihre laufenden Kosten und die Zeit entscheidend, die Sie selbst überbrücken können.
Ich bin schon privat versichert. Ist die Seite trotzdem für mich interessant?
Ja. Dann geht es nicht um einen erstmaligen Wechsel, sondern darum, ob Leistungen, Beitrag und Krankentagegeld noch zu Ihrer heutigen Situation passen.
Ich bin GmbH-Geschäftsführer. Gilt das auch für mich?
Bei Geschäftsführern bestimmen Beteiligung, gesellschaftsrechtliche Stellung und sozialversicherungsrechtlicher Status, welche Regeln gelten. Deshalb sollte der Status zuerst individuell geprüft werden.
Ihre Krankenversicherung sollte zu Ihrer Selbstständigkeit und Ihrem Unternehmen passen.
Nicht nur heute. Sondern auch dann, wenn sich Ihr Unternehmen und Ihr Leben verändern.
Meine Möglichkeiten prüfenPersönlich · unverbindlich · ohne vorschnelle Tarifentscheidung
Jörg Semdner · Generalagentur der SIGNAL IDUNA